숨은보험금 찾기는 생명보험협회와 손해보험협회가 함께 운영하는 내보험찾아줌 홈페이지에서 무료로 할 수 있다. 금융위원회에 따르면 2025년 말 기준 숨은보험금 규모는 10조 3천억원이며, 유형이 중도보험금·만기보험금·휴면보험금 중 무엇인지에 따라 붙는 이자율이 달라진다. 조회 자체에는 비용이 들지 않지만 만기 후 시간이 지날수록 적용 이자율이 계속 낮아지므로, 확인이 늦어질수록 실제로 받는 금액이 줄어들 수 있다.

숨은보험금 찾기는 어디서 하나요?
숨은보험금은 금융위원회가 정의한 대로 “보험금 지급사유가 발생해 지급금액이 확정되고 지급기일이 지났는데도 청구·지급되지 않은 보험금”을 말한다. 이를 조회하고 청구할 수 있는 공식 창구가 내보험찾아줌(cont.insure.or.kr 또는 cont.knia.or.kr)이다. 공동인증서·아이핀·휴대폰 중 하나로 본인인증을 마치면 365일 24시간 실시간으로 조회할 수 있고, 평일에는 협회를 직접 방문해 확인하는 것도 가능하다. 금융감독원 안내에 따르면 조회 대상은 만기보험금·중도보험금·생존연금·사고분할보험금·휴면보험금과 배당금까지 포함하며, 다만 질병·상해 보장 범위 같은 보장내역은 여기서 확인되지 않으므로 그 부분은 해당 보험사 약관을 따로 봐야 한다.
내보험찾아줌에서는 본인이 가입한 보험계약 내역과 숨은보험금뿐 아니라, 사망한 가족(피상속인) 명의로 남아 있는 보험계약 내역까지 확인할 수 있다. 금융위원회는 이번 안내가 보험계약자뿐 아니라 보험수익자까지 포함한 전 국민을 대상으로 하며, 숨은보험금이 쌓이는 주된 이유로 계약자가 만기 이후 적용 이자율이 크게 낮아진다는 사실을 모르는 경우가 많다는 점을 들었다.
중도보험금·만기보험금·휴면보험금은 어떻게 다른가?
같은 숨은보험금이라도 발생 시점에 따라 세 유형으로 나뉜다. 중도보험금은 계약이 유지되는 도중에 지급 사유가 확정됐지만 청구하지 않은 보험금이고, 만기보험금은 계약 만기가 지난 뒤에도 청구하지 않은 보험금이다. 휴면보험금은 오랜 기간 청구되지 않아 휴면 상태로 분류된 보험금을 가리킨다.

| 유형 | 정의 | 2025년 말 잔액 |
|---|---|---|
| 중도보험금 | 계약 유지 중 확정된 미청구 보험금 | 7조 7,667억원 |
| 만기보험금 | 만기 경과 후 미청구 보험금 | 1조 9,235억원 |
| 휴면보험금 | 장기 미청구로 휴면 분류된 보험금 | 6,237억원 |
세 유형을 합친 숨은보험금 규모는 2022년 말 12조 4천억원에서 2023년 말 12조 1천억원, 2024년 말 11조 2천억원, 2025년 말 10조 3천억원으로 매년 줄어들고 있다. 2025년 한 해에만 약 3조 2,470억원(80만건)이 환급됐고, 청구 1건당 평균 환급액은 404만원이었다.
청구 시점에 따라 이자가 왜 달라지나?
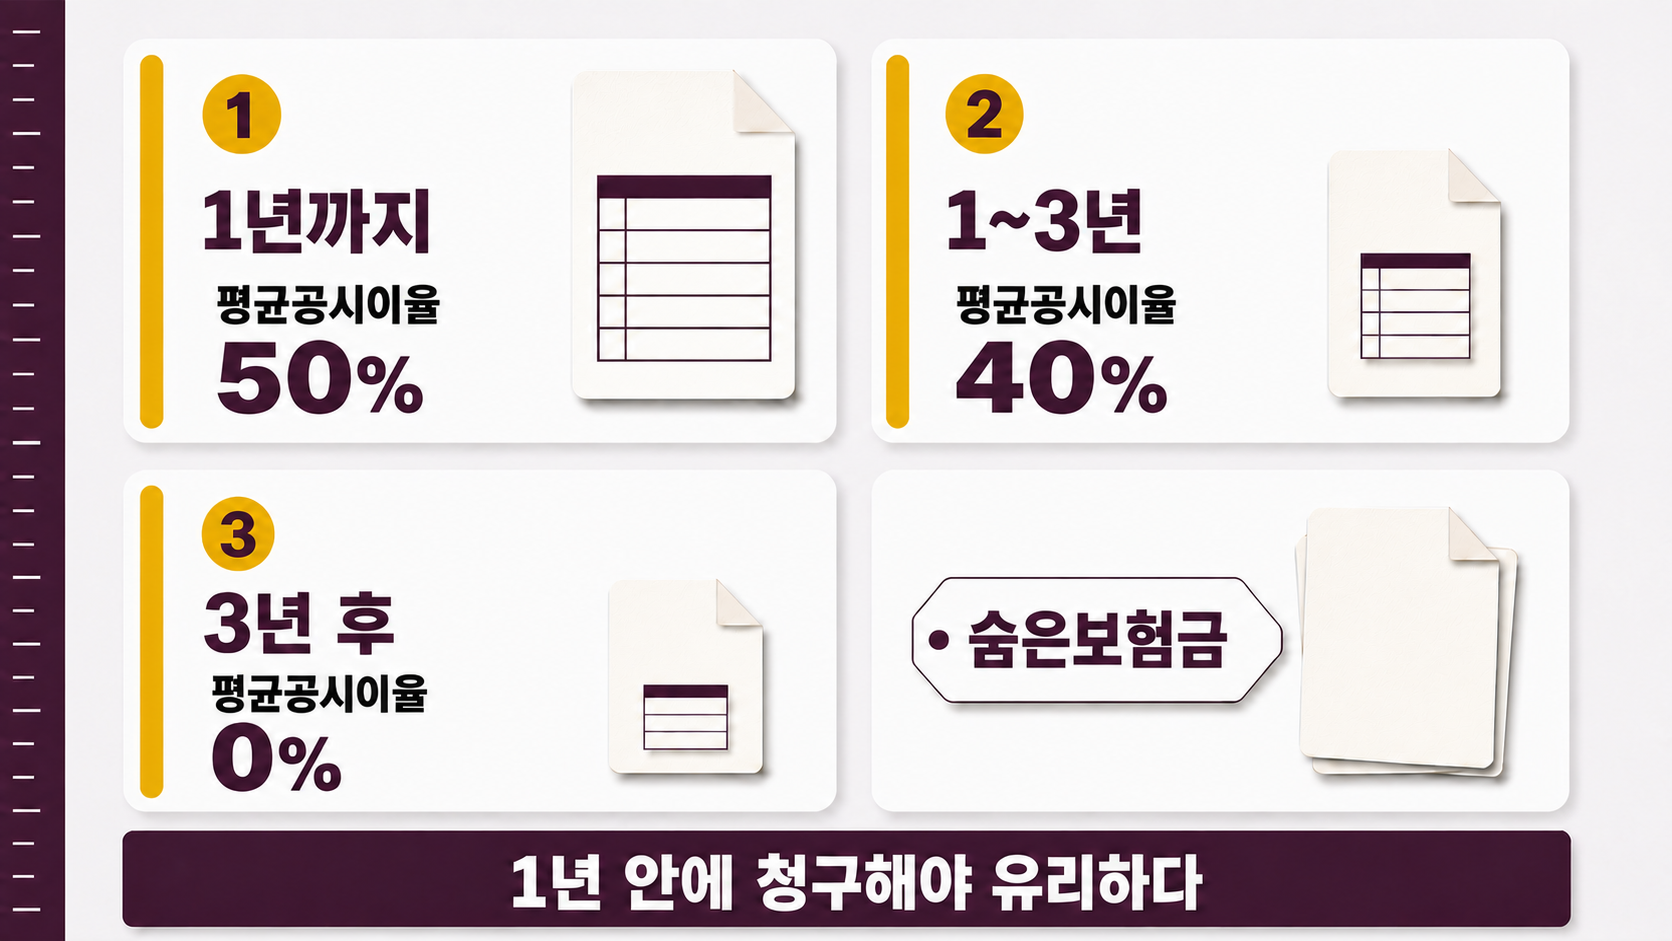
숨은보험금은 청구하지 않고 둔다고 원금이 사라지지는 않지만, 여기에 붙는 이자율은 시간이 지날수록 줄어든다. 금융위원회가 밝힌 기준은 다음과 같다. 계약 만기 후 1년까지는 평균공시이율의 50%가 적용되고, 1년 이후 3년까지는 40%로 낮아지며, 3년이 지나면 이자율은 0%가 된다.
- 만기 후 1년 이내: 평균공시이율의 50% 적용
- 만기 후 1년~3년: 평균공시이율의 40% 적용
- 만기 후 3년 초과: 이자율 0%
즉 같은 만기보험금이라도 청구를 미룰수록 실제로 받는 이자는 줄어들고, 3년이 지나면 원금 외에 추가로 붙는 이자가 없다. 휴면보험금 중 상당수는 이미 이 3년 구간을 지난 상태이므로, 만기가 지난 보험이 있다면 이자율이 높은 구간 안에서 먼저 확인하는 편이 유리하다. 다만 이자율이 0%가 되는 3년 이후에도 보험금 원금 자체가 없어지는 것은 아니므로, 오래전에 만기가 지난 계약이라도 내보험찾아줌에서 남아 있는지 확인해 볼 필요가 있다.
숨은보험금 조회부터 청구까지 순서는?
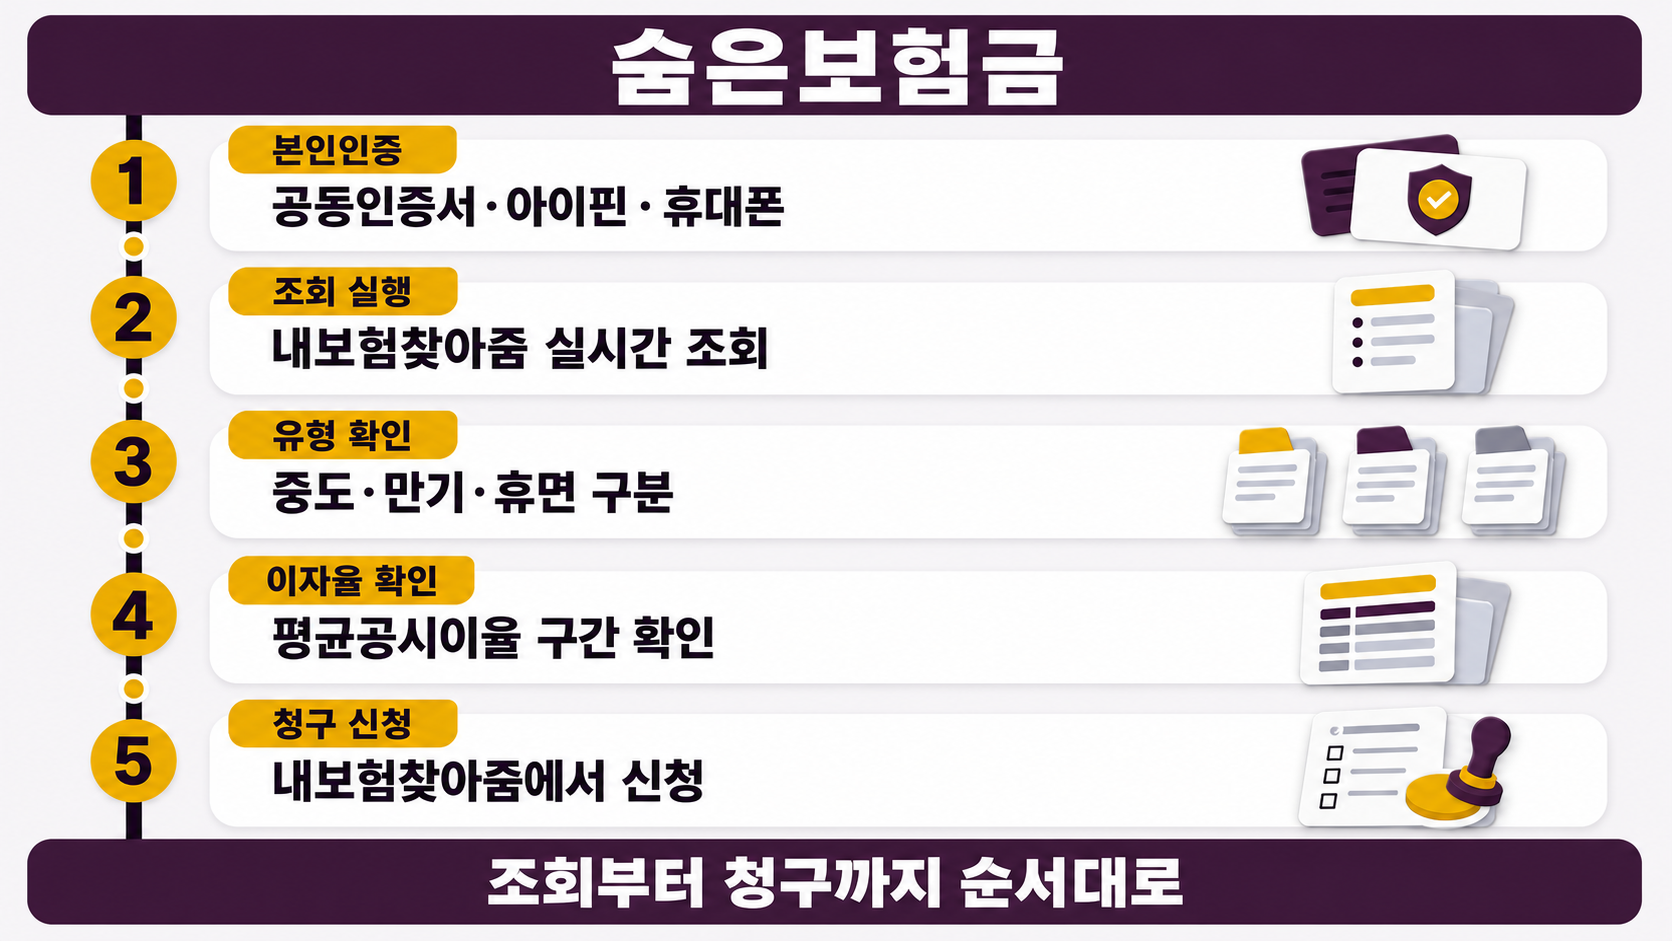
- 본인인증: 내보험찾아줌에서 공동인증서·아이핀·휴대폰 중 하나로 본인 확인을 마친다.
- 조회 실행: 가입 보험계약 내역과 숨은보험금 내역을 실시간으로 조회한다.
- 유형 확인: 조회된 금액이 중도보험금·만기보험금·휴면보험금 중 무엇인지 확인한다.
- 이자율 확인: 만기 경과 기간에 따라 평균공시이율의 몇 %가 적용되는지 확인한다.
- 청구 신청: 내보험찾아줌에서 숨은보험금 조회와 청구를 함께 진행한다.
청구 전에 확인할 것
- 내보험찾아줌 주소는 cont.insure.or.kr 또는 cont.knia.or.kr 두 곳뿐이다. 검색 결과에서 정확한 주소로 접속했는지 먼저 확인한다.
- 본인 명의 보험뿐 아니라 사망한 가족의 보험계약도 조회 대상이 될 수 있으므로, 상속 관계를 확인해야 하는 경우 관련 서류를 준비해 둔다.
- 내보험찾아줌은 생명보험협회·손해보험협회가 운영하는 공공 조회 서비스로, 조회와 청구 자체에는 별도 이용료가 없다.
- 내보험찾아줌에서는 미청구 보험금 여부만 확인되고 질병·상해 보장 범위 같은 보장내역은 나오지 않으므로, 보장 내용은 가입한 보험사의 약관을 통해 따로 확인한다.
- 올해 7월부터 금융당국이 행정안전부와 함께 우편·모바일 전자고지·유선으로 개별 안내를 진행하고 있지만, 안내를 받지 못했더라도 내보험찾아줌에서 직접 조회할 수 있다.
숨은보험금은 이미 지급이 확정된 내 돈이지만, 청구 시점에 따라 실제로 손에 쥐는 금액이 달라진다. 중도보험금·만기보험금·휴면보험금 중 어떤 유형인지, 만기 후 얼마나 지났는지를 내보험찾아줌에서 먼저 확인하고, 이자율이 높은 구간 안에서 청구를 마치는 것이 손해를 줄이는 방법이다.